
2030年6月期
主要経営指標目標
Financial Targets
売上高推移
(億円)経常利益推移
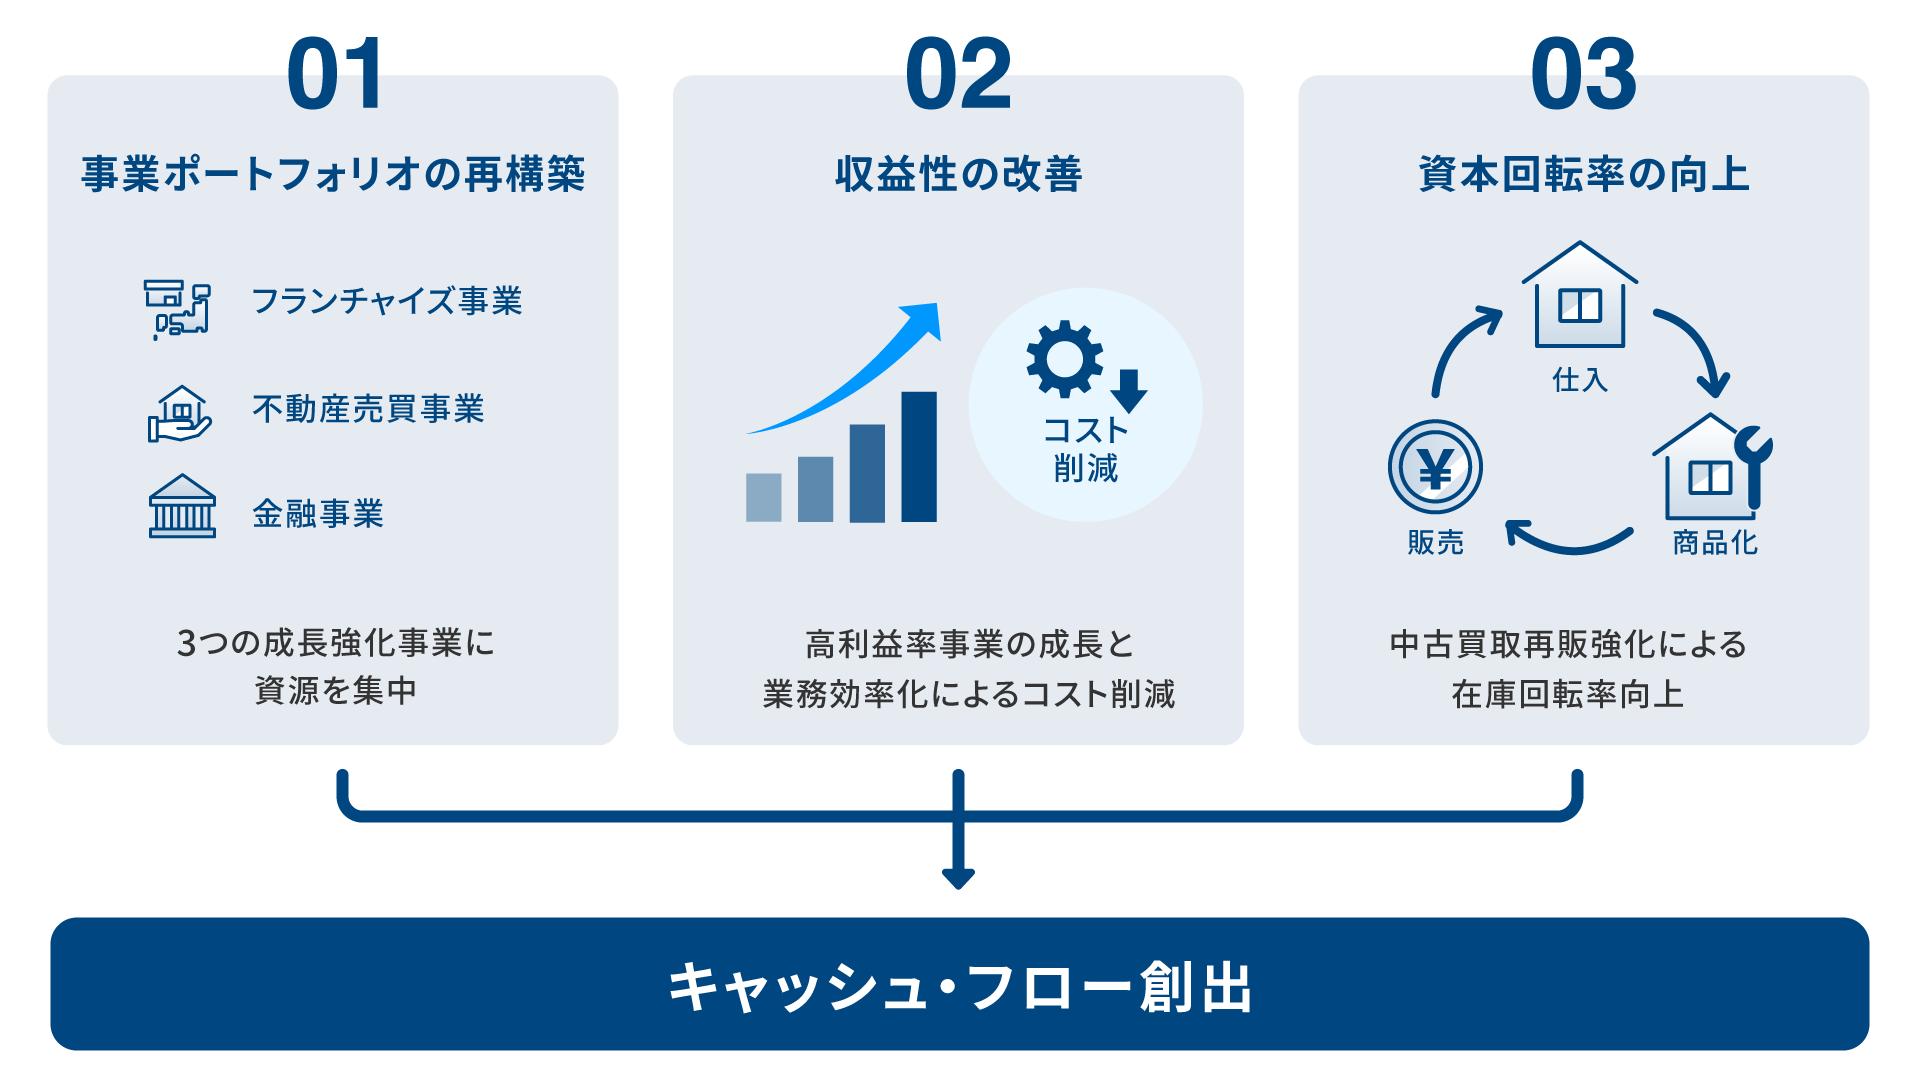
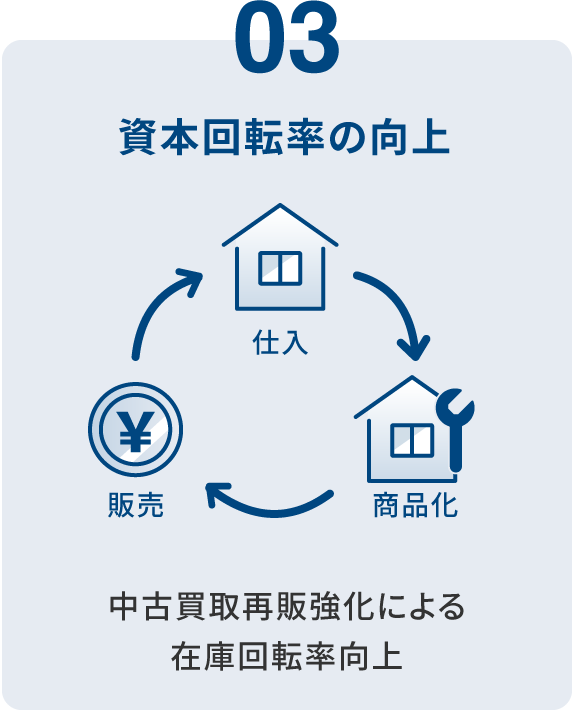
(億円)強固な3本柱の確立
フランチャイズ事業
- 開発余地のある都市部を中心に広告・人材を投下
- 人材補強により新規加盟開発、既存加盟店へのサポート強化
不動産売買事業
- 中古住宅買取再販のさらなる強化
- 採用強化による人材補強
営業人員59.3名→250名 - 利益率・回転率の向上
金融事業
- 新規提携金融機関の拡大
- 不動産処分機会獲得による事業シナジーの創出
フランチャイズ事業
全国の店舗ネットワークによる業界トップクラスの取引量=情報量がハウスドゥグループの強みの源泉です。直営店で培った実証済みのノウハウを提供することで、高い再現性を持つビジネスモデルを構築しています。
- グループシナジー、サービス展開のインフラ基盤として、安定したストック収益
- 不動産業者に限らず、異業種参入でも成功可能な仕組みにより、多様な加盟企業を獲得
- 店舗数増加に伴う一定割合での退会を想定し、新規加盟開発の人材を補強
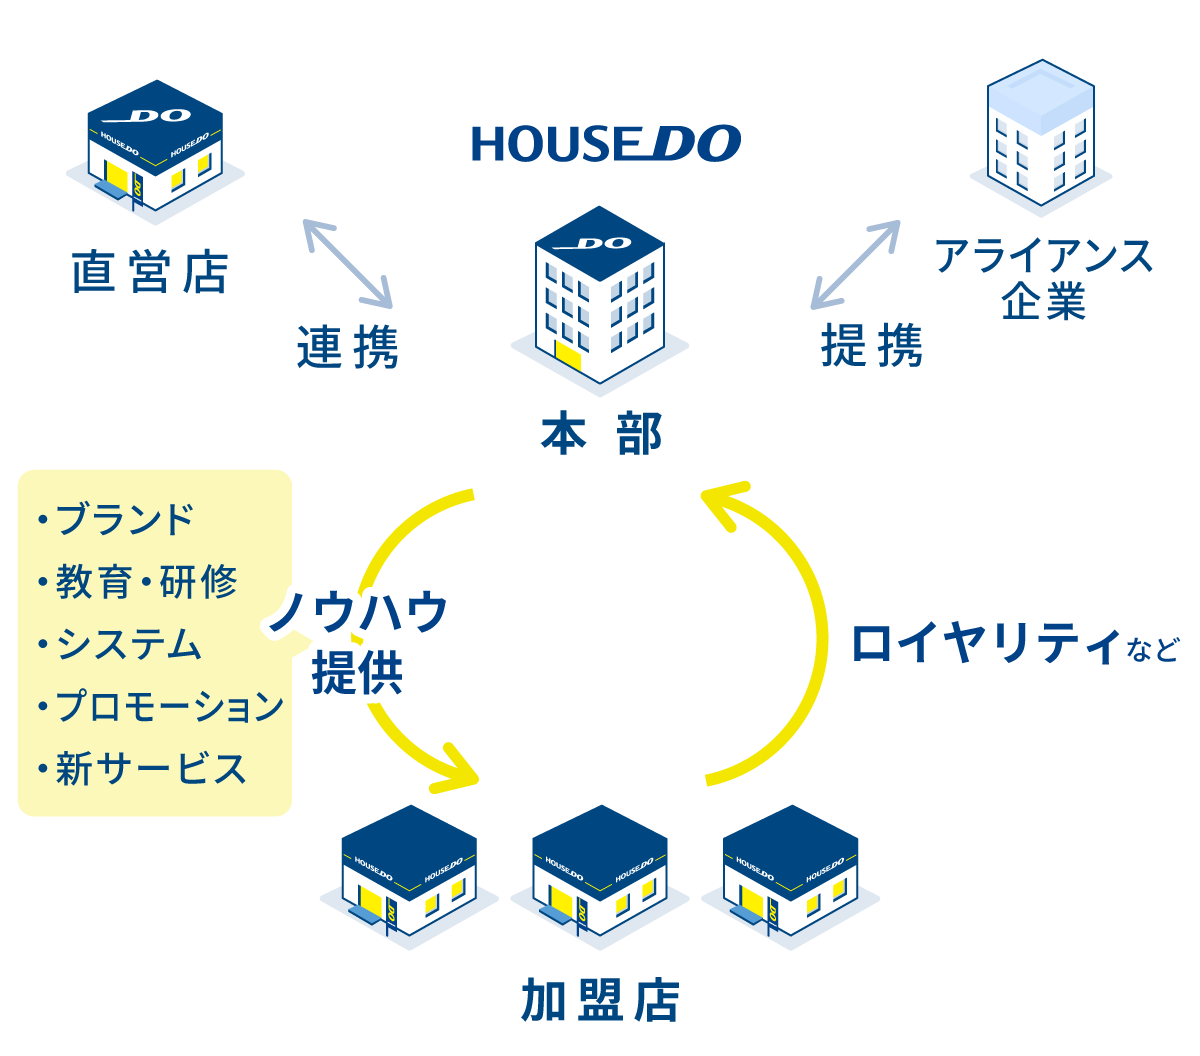
- 加盟オーナーの約7割が不動産業以外からの新規参入
流通大手各社の仲介件数
出典:公益社団法人不動産流通推進センター「2026不動産業統計集(3月改訂)」より加工作成。
ハウスドゥ実績は、2025年4月~2026年3月におけるハウスドゥチェーン合計。当社調べ。
不動産売買事業
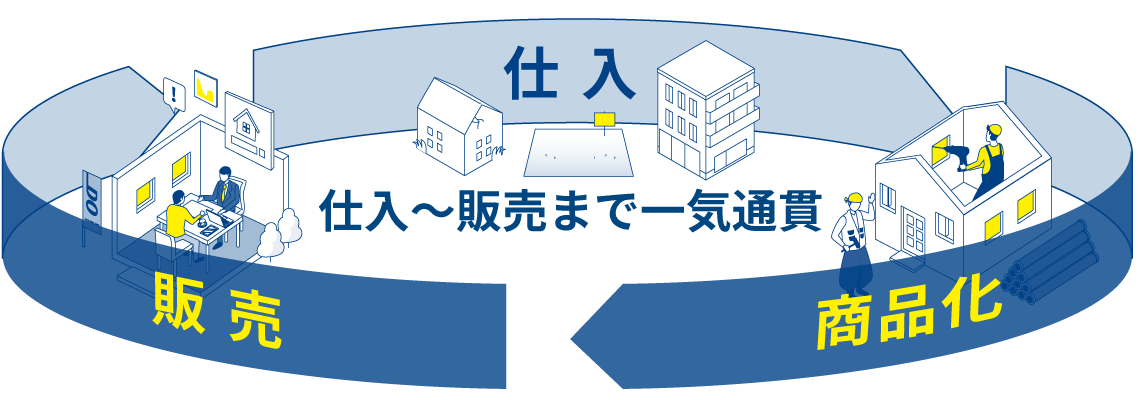
仕入から販売まで一気通貫の「SPA戦略」で、中古住宅買取再販を中心に事業を拡大。全国ネットワークのデータを活用し、市場ニーズに合致した物件を供給します。
- 流動性の高い地方都市部を中心に、人材補強と並行してエリア拡大を図る
- 中古住宅買取再販に注力しつつ、市場のニーズに応じた不動産を提供
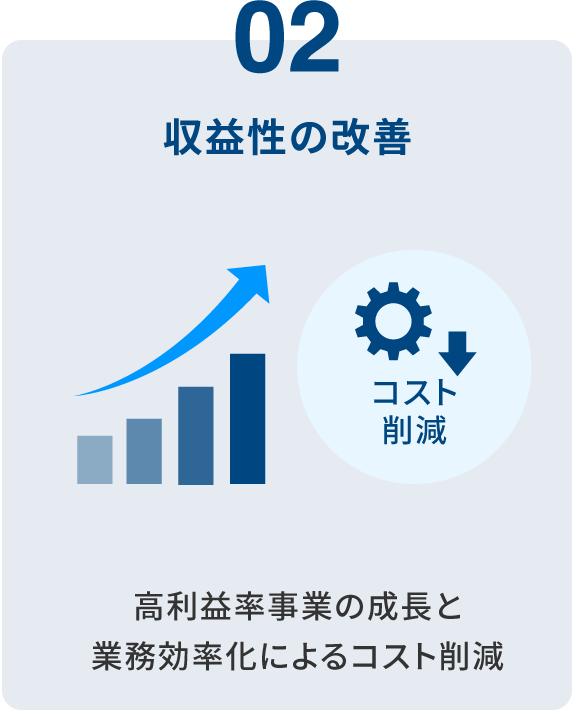
- 中古住宅比率の向上により資本回転率が改善、資本収益性の向上に寄与
金融事業(リバースモーゲージ保証)
潜在市場約6兆円。保証料によるストック収益と不動産処分時のフロー収益を見込む、オフバランスで高い収益性と資本効率を兼ね備えた高収益モデルです。
- 不動産価値の高い都市部を中心に、新規提携先の開拓および既存提携先の接点を強化
- 保証残高の積上げに加え、将来的な不動産処分時の収益機会増加を見込み、受け皿の体制を構築
※ 27/6期以降は中期経営計画に基づく予想値
リバースモーゲージ提携金融機関
※2026年6月末時点
- 東北・北陸3
- 関東23
- 中部11
- 近畿10
- 中国・四国7
- 九州1
保証残高に比例して不動産収益も増加(概念図)
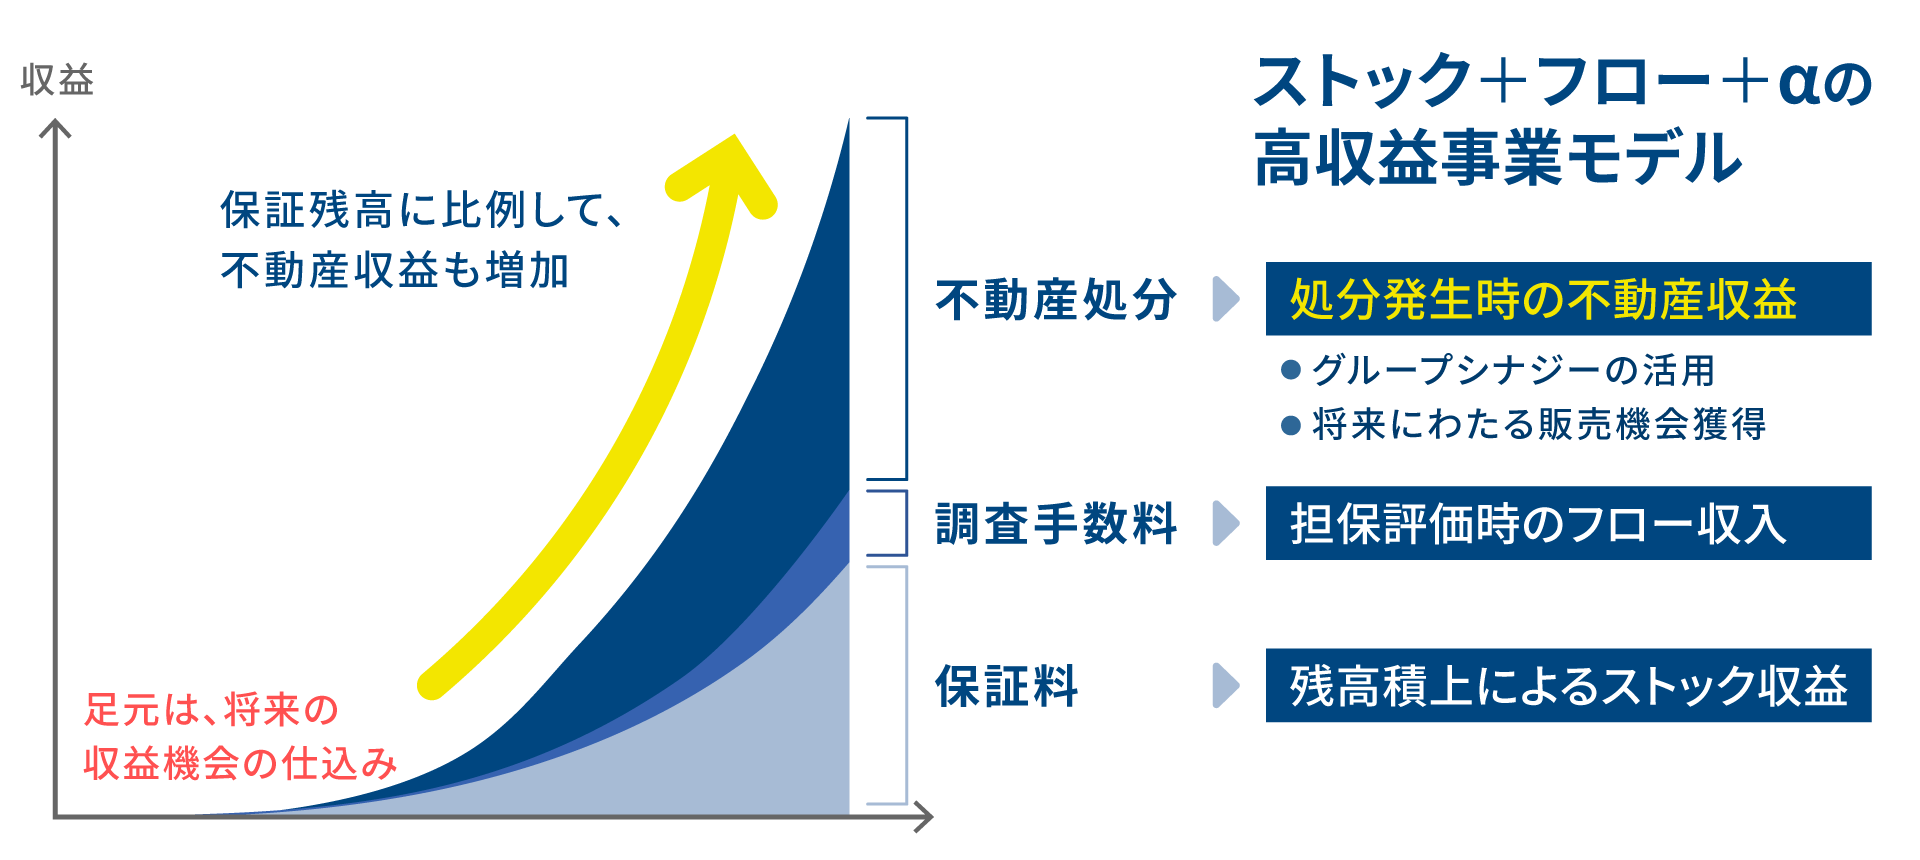
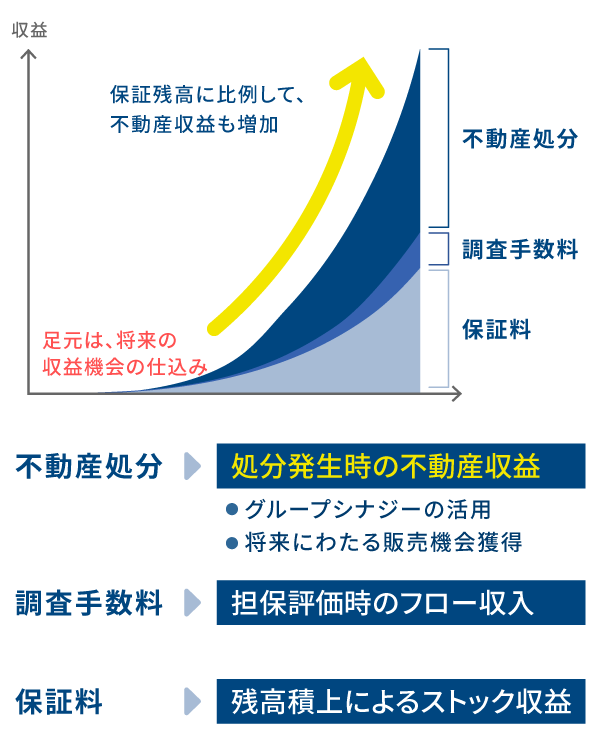
保証期間中に毎年積み上がる安定収益
新規保証・更新時に発生する追加収益
将来の不動産処分時に見込む付加収益
資本効率の向上
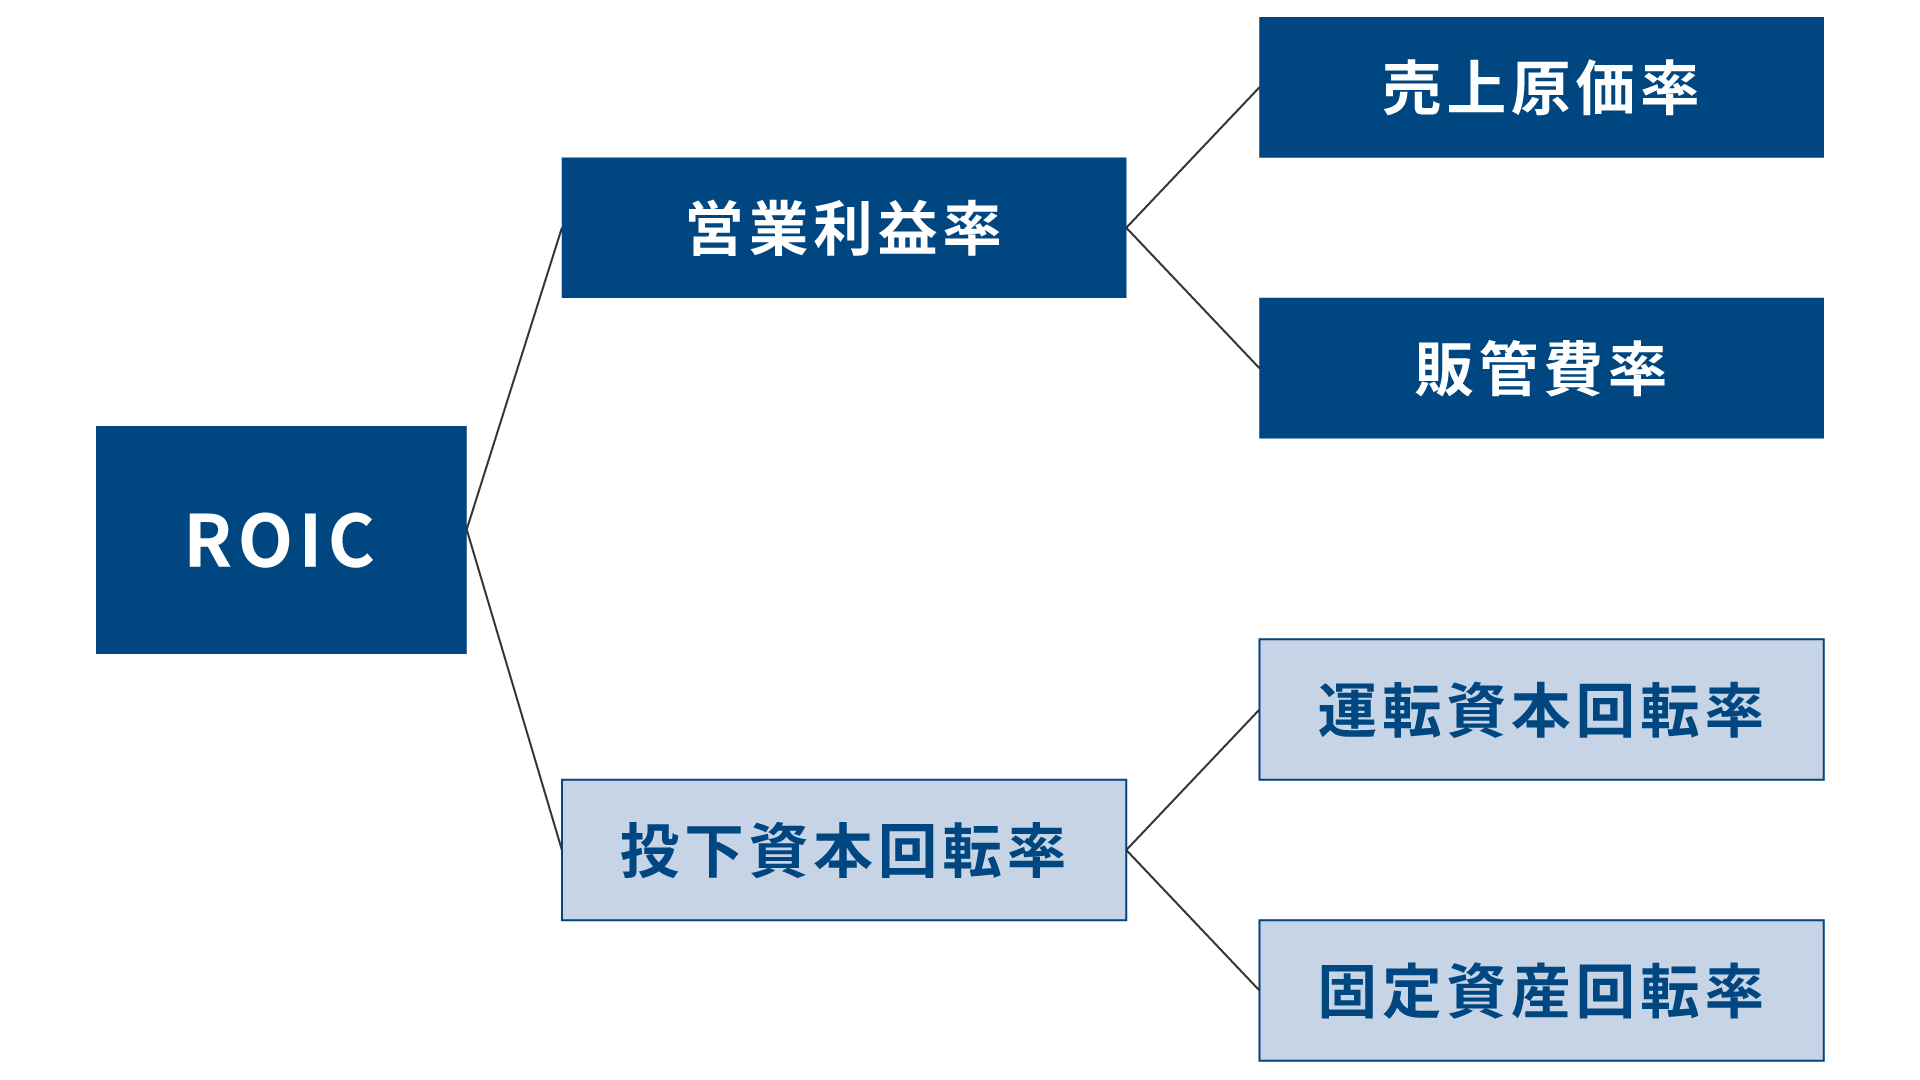
Financial & Capital StrategyROICの改善
改善に向けた取り組み
- 高利益率事業の成長
- 不動産売買事業の仕入精度向上による粗利率改善
- 事業の選択と集中、業務効率化による間接部門コストの削減
- 中古買取再販強化による在庫回転率向上
- 固定資産の売却
キャピタル・アロケーション
成長投資は、不動産売買事業の仕入を最優先に割当
有利子負債は活用するが、利益の積上げにより自己資本を充実させ、財務健全性を高める
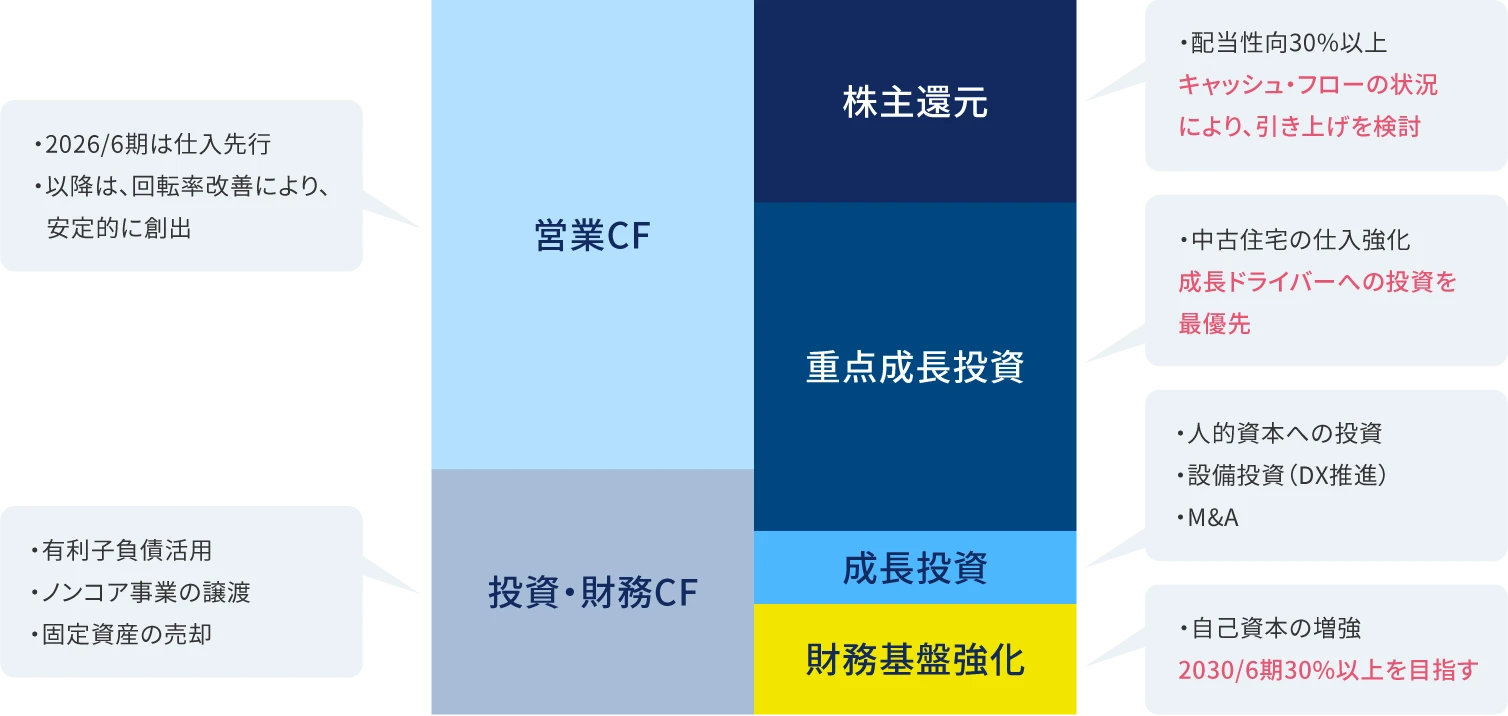
・2026/6期は仕入先行
・以降は、回転率改善により、
安定的に創出
・有利子負債活用
・ノンコア事業の譲渡
・固定資産の売却
・ノンコア事業の譲渡
キャッシュ・フローの状況により、引き上げを検討
成長ドライバーへの投資を最優先
・設備投資(DX推進)
・M&A
2030/6期30%以上を目指す
・配当性向30%以上
キャッシュ・フローの状況により、引き上げを検討
・中古住宅の仕入強化
成長ドライバーへの投資を最優先
・人的資本への投資
・設備投資(DX推進)
・M&A
・自己資本の増強
2030/6期30%以上を目指す
株主還元
- 成長投資とのバランスを勘案
- 配当性向30%以上を基本水準
- 計画進捗やCF状況によりさらなる引き上げも検討
※2026年6月期の期末配当金については、2026年9月開催予定の定時株主総会に付議予定。
※1株当たり配当額は、2018年7月1日付で普通株式1株を2株に分割した影響を加味し、遡及して修正した数値を記載しております。
